© Федоскин Андрей Владимирович, «Бизнес Журнал»
Остросюжетный триллер с ключевой ставкой в главной роли постепенно начинает напоминать сериал с прогнозируемым сюжетом. 23 октября прошло заседание Совета директоров Банка России. Решение регулятора не стало неожиданным. «Бизнес Журнал» вспомнил путь ключевой ставки с января по сентябрь.
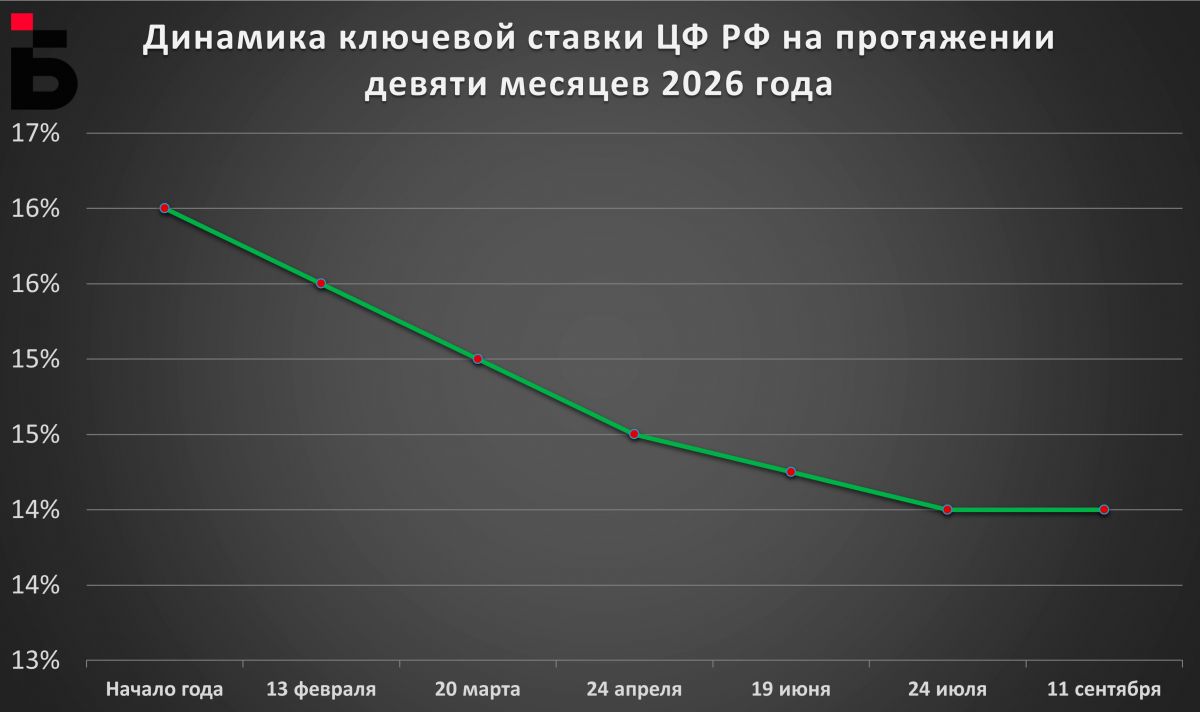
В 2025 году снижение ключевой ставки шло гигантскими темпами: за год она упала с 21% до 16% годовых ввиду охлаждения экономики. В 2026 году ситуация иная: за 9 месяцев ключевая ставка потеряла несколько процентных пунктов и сейчас составляет 14%.
13 февраля - сезонные всплески
13 февраля 2026 года Центробанк снизил ключевую ставку до 15,5% годовых, сделав шаг в полпроцента. Регулятор увидел, что экономика страны постепенно возвращается к нормальному, сбалансированному ритму работы.
Январский скачок цен оказался временным явлением: ценники подтолкнули вверх плановая индексация тарифов, рост акцизов и НДС, а также сезонное подорожание овощей и фруктов. Поскольку в конце 2025 года инфляция была аномально низкой, произошел своего рода перенос стоимости с прошлого года на нынешний. Из-за этого годовой прогноз на 2026-й пришлось немного повысить — до 4,5–5,5%. В целом ситуация осталась под контролем, - заверял Банк России, - как только эти разовые факторы себя исчерпают, рост цен замедлится. Уже во второй половине 2026 года устойчивой инфляции предрекали возврат к целевым 4%.
Финансовый климат в стране стал чуть свободнее, но по-прежнему остался строгим. Банки начали снижать проценты по кредитам и вкладам, реагируя на действия регулятора. Но получить кредит в феврале было по-прежнему сложно, а сами граждане не спешили тратить деньги: после активного кредитования осенью-2025 в начале года наступило затишье.
Параллельно остывал и рынок труда. Дефицит кадров постепенно снижался, безработица держалась на историческом минимуме, номинальные зарплаты продолжали расти быстрее, чем производительность.
20 марта - угроза извне
20 марта 2026 года Центробанк снизил ключевую ставку до 15% годовых, уменьшив ее на полпроцента. Аргумент регулятора — экономика страны показывает умеренный рост, а инфляционный прогноз остается на уровне середины февраля.
Главные риски для стабильности Центробанк увидел во внешнем контуре. Ими стали возможное торможение мировой экономики, глобальное ценовое давление и геополитика. Из внутренних факторов регулятора беспокоило то, что российская экономика вырастет быстрее своего потенциала, а инфляционные ожидания граждан останутся высокими.
24 апреля - туманные перспективы
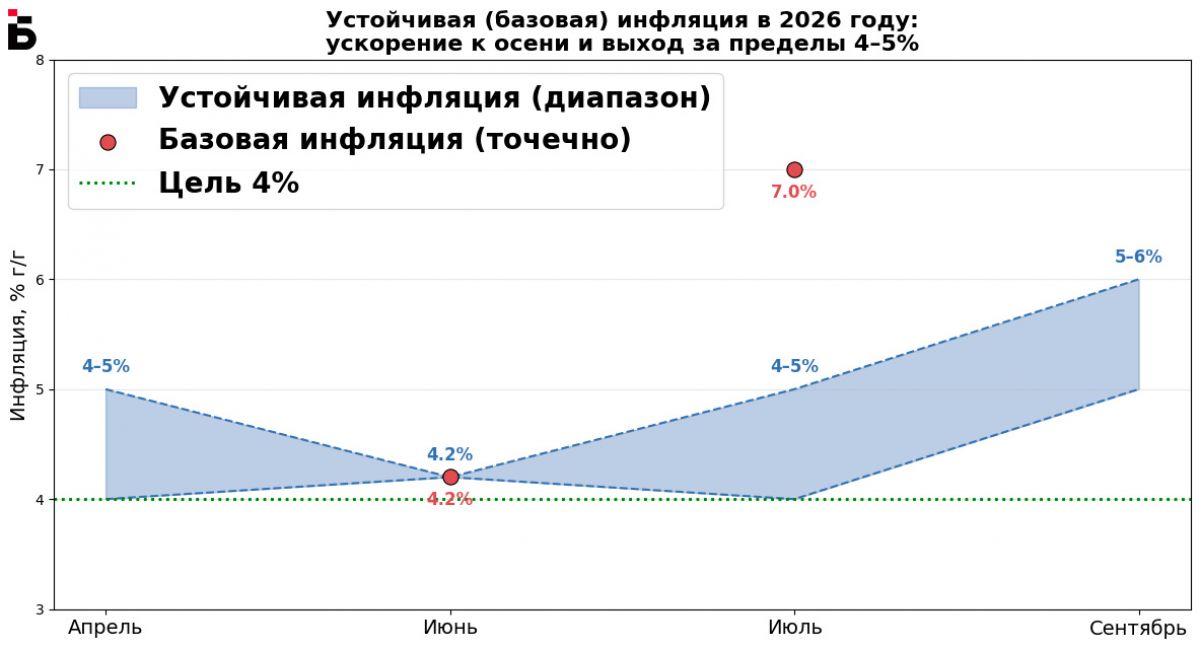
24 апреля 2026 года Совет директоров Центробанка снизил ключевую ставку до 14,5% годовых. Регулятор отметил, что потребительский бум в стране сошел на нет, и спрос достиг равновесия с возможностями производства. Однако устойчивого замедления цен пока не видно: их базовый рост, очищенный от сезонности, по-прежнему держался в диапазоне 4–5% в год. На ситуацию оказали влияние внешняя неопределенность и туманные перспективы бюджетной политики.
Инфляция в первом квартале разогналась до 8,7% в пересчете на год, а годовая на 20 апреля составила 5,7%. Центробанк объясняет этот скачок разовыми факторами — январским повышением НДС и индексацией тарифов. Без их учета картина выглядит стабильной, - отмечали в ЦБ. Но инфляционные ожидания остались высокими. Граждане стали немного спокойнее, однако бизнес и финансовый сектор по-прежнему закладывали в свои планы заметный рост цен, что само по себе «мешало инфляции вернуться к цели».
Денежно-кредитные условия смягчились, ставки поползли вниз, а кредитная активность осталась на низком уровне.
19 июня - умеренный рост
9 июня 2026 года Совет директоров Центробанка снизил ключевую ставку до 14,25% годовых, но на этот раз сбавил темп и уменьшил ее всего на четверть процента. Экономика, оправившись от зимнего спада, вернулась к умеренному росту. Устойчивая инфляция немного просела, остановившись в диапазоне 4–5% в годовом выражении. Кредитование начало ускоряться, а бюджетная политика на ближайшие три года обещала быть более щедрой, чем ожидалось весной — таково содержание традиционного пресс-релиза регулятора.
В апреле и мае ценовой ажиотаж резко пошел на спад — с 8,7% до 2,1% в пересчете на год, а базовая инфляция опустилась до 4,2%. Годовая инфляция на 15 июня составила 5,6%. Инфляционные ожидания граждан и бизнеса немного снизились, но остались высокими. Рынок труда тоже стабилизировался: дефицит кадров перестал сокращаться. Потребительский спрос заметно оживился, инвестиционная активность немного подросла после зимнего охлаждения, но осталась сдержанной.
Денежно-кредитные условия продолжили смягчаться, ставки поползли вниз. Но на рынке гособлигаций выросли средне- и долгосрочные доходности. Регулятор не считает это признаком ужесточения — доходности подскочили из-за неопределенности вокруг будущих бюджетных проектировок. Банки по-прежнему строго оценивали заемщиков. Но кредитная активность в рознице и бизнесе летом пошла вверх, хотя граждане не утратили склонность к сбережению. К привычным внешним угрозам и зарплатам, опережающим производительность, добавился временный сбой в производстве моторного топлива.
24 июля - издержки в ценники
24 июля 2026 года Совет директоров Центробанка снизил ключевую ставку до 14% годовых. Регулятор объяснил свою осторожность тем, что бюджетная политика на ближайшие три года предполагает больший дефицит, чем ожидалось весной, а временный провал в производстве топлива и его вторичные эффекты требуют действовать аккуратнее.
Экономика во втором квартале росла умеренными темпами, однако летний скачок цен и инфляционных ожиданий заставил пересмотреть прогноз на текущий год: теперь регулятор ждал 6–7% инфляции по итогам 2026 года вместо прежних 4,5–5,5%.
В июне рост кредитования немного сбавил обороты, а бизнес резко ухудшил свои прогнозы по будущему спросу и объемам выпуска. Прогноз по росту ВВП на 2026 год был понижен до 0–1%. В апреле и мае ценовой ажиотаж действительно спал, но в июне и июле цены снова пошли вверх из-за волатильных позиций — моторного топлива и овощей. Оценка устойчивой инфляции, очищенной от этих колебаний, остается в диапазоне 4–5% в годовом выражении, а годовая инфляция на 20 июля составила 5,9%.
Напряженность на рынке труда продолжила спадать: компании набрали трудовые кадры, а рост зарплат замедлился, безработица осталась на историческом минимуме. Кредитные условия оценивались как умеренно жесткие: номинальные ставки в большинстве сегментов рынка выросли, но из-за подскочивших инфляционных ожиданий их реальная жесткость немного снизилась. Кредитная активность в июне притормозила за счет корпоративного сегмента, тогда как розничное кредитование, напротив, ускорилось, а склонность граждан к сбережению немного снизилась.
К внешним угрозам и зарплатам, растущим быстрее эффективности труда, добавился риск масштабных вторичных эффектов от выбытия производственных мощностей — повысился риск переноса растущих издержек бизнеса в ценники. Главный дезинфляционный фактор — вероятность более резкого охлаждения внутреннего спроса.
11 сентября - ставка остановилась
11 сентября 2026 года Совет директоров Центробанка поставил цикл смягчения на паузу, сохранив ключевую ставку на уровне 14% годовых. Экономика в третьем квартале продолжила расти умеренными темпами, однако ценовое давление резко усилилось. Устойчивая инфляция ускорилась до 5–6% в годовом выражении, а годовая на 7 сентября составила 6,3%.
Рынок труда продолжил остывать, но безработица, находясь у исторических минимумов, за последние месяцы немного подросла. Денежно-кредитные условия оставались умеренно жесткими, хотя в реальном выражении они немного смягчились из-за подскочивших инфляционных ожиданий. Кредитная активность в последние месяцы была высокой, в основном за счет корпоративного сектора, тогда как розница росла умеренно. Склонность граждан к сбережению немного снизилась, но осталась высокой.
Проинфляционные риски вновь вышли на первый план. Основные опасения были связаны с тем, что внутренний спрос может оказаться выше ожидаемого, а выбытие производственных мощностей затянется, создав дисбаланс. Кроме того, повышенные ожидания заставили бизнес активнее переносить издержки в цены
Январь-октябрь: итоги
Цикл смягчения денежно-кредитной политики, начатый в начале года, постепенно затухает: если в феврале и марте Центробанк снижал ставку широким шагом в полпроцента, то к лету шаг сократился до четверти процента, а в сентябре и октябре регулятор и вовсе взял паузу, оставив ставку на уровне 14%. Причина кроется в резком развороте инфляционной картины. Если весной годовая инфляция уверенно замедлялась, то к сентябрю она разогналась до 6,3%, а ее устойчивое ядро — до 5–6%.
В итоге прогноз на текущий год пришлось пересмотреть в сторону ухудшения: теперь ЦБ ждет 6–7% инфляции по итогам 2026 года с возвращением к цели в 4% только в 2027-м. Экономический рост тоже пересчитан в минус — до 0–1% ВВП, поскольку бизнес резко ухудшил ожидания по спросу и выпуску. Эксперты видят дезинфляционный сценарий только при более резком охлаждении внутреннего спроса. Базовый прогноз предполагает, что ставка останется на уровне 14% до конца года или снизится символически на 0,25 процентного пункта при условии убедительного замедления устойчивой инфляции.